Trả lời nhanh: Không có một mức P/E hợp lý áp dụng cho mọi cổ phiếu. P/E chỉ có ý nghĩa khi được đặt cạnh tốc độ tăng trưởng lợi nhuận, chất lượng doanh nghiệp, rủi ro, chu kỳ ngành, mặt bằng lãi suất và P/E của các doanh nghiệp tương đồng. P/E thấp chưa chắc rẻ; P/E cao chưa chắc đắt.
Tóm tắt nhanh
- P/E cho biết nhà đầu tư đang trả bao nhiêu đồng cho một đồng lợi nhuận của doanh nghiệp.
- Có thể dùng P/E quá khứ, P/E dự phóng hoặc P/E bình quân chu kỳ; mỗi loại trả lời một câu hỏi khác nhau.
- So sánh với ngành và lịch sử doanh nghiệp cần điều chỉnh khác biệt về tăng trưởng, nợ và chất lượng lợi nhuận.
- Không nên dùng P/E khi lợi nhuận âm, quá biến động hoặc chứa khoản bất thường lớn.
- Kết luận định giá nên dựa trên một khoảng hợp lý và nhiều kịch bản.
Chỉ số P/E là gì?
P/E là viết tắt của Price to Earnings ratio, tức tỷ lệ giữa giá thị trường của cổ phiếu và lợi nhuận trên mỗi cổ phiếu. Công thức phổ biến là:
| P/E theo cổ phiếu | Giá thị trường một cổ phiếu / EPS |
|---|---|
| P/E theo vốn hóa | Vốn hóa thị trường / Lợi nhuận sau thuế thuộc cổ đông công ty mẹ |
Ví dụ, cổ phiếu có giá 30.000 đồng và EPS 3.000 đồng thì P/E bằng 10 lần. Cách diễn giải đơn giản là thị trường đang định giá cổ phiếu ở mức 10 đồng cho mỗi 1 đồng lợi nhuận hiện tại. Tuy nhiên, đây không phải số năm chắc chắn để hoàn vốn vì lợi nhuận, cổ tức và giá cổ phiếu sẽ thay đổi.
P/E trailing và forward khác nhau thế nào?
| Loại P/E | Dữ liệu lợi nhuận | Ưu điểm | Hạn chế |
|---|---|---|---|
| P/E quá khứ (trailing) | Bốn quý hoặc năm gần nhất | Dựa trên số liệu đã công bố | Có thể không phản ánh triển vọng sắp tới |
| P/E dự phóng (forward) | Lợi nhuận ước tính tương lai | Phù hợp với kỳ vọng định giá | Phụ thuộc giả định và độ chính xác dự báo |
| P/E chuẩn hóa | Lợi nhuận đã loại khoản bất thường hoặc bình quân chu kỳ | Giảm tác động của biến động ngắn hạn | Cần nhiều phán đoán và dữ liệu |
Vì sao không có một mức P/E “chuẩn”?
Một doanh nghiệp tăng trưởng nhanh, có lợi thế cạnh tranh bền vững, dòng tiền ổn định và rủi ro thấp thường được thị trường chấp nhận mức P/E cao hơn. Ngược lại, doanh nghiệp đang ở đỉnh chu kỳ, nợ lớn, lợi nhuận khó dự đoán hoặc phụ thuộc một khách hàng lớn có thể giao dịch ở P/E thấp.
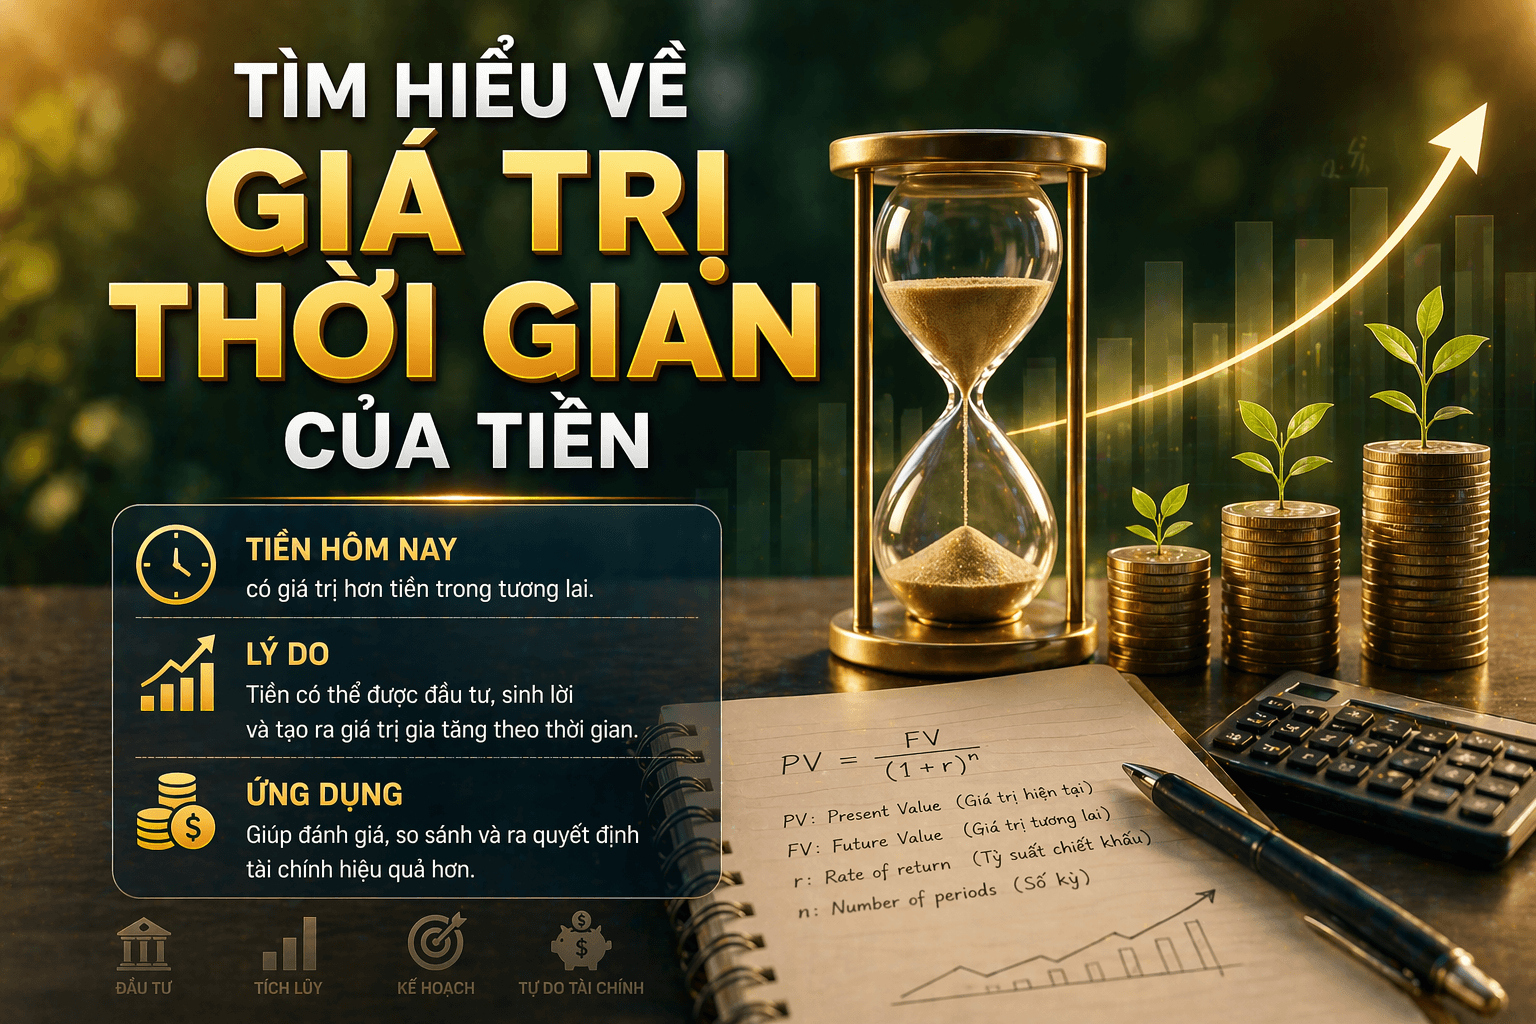
Mặt bằng lãi suất cũng ảnh hưởng đến định giá. Khi tỷ suất sinh lời yêu cầu tăng, giá trị hiện tại của lợi nhuận tương lai giảm và mức P/E mà thị trường chấp nhận có thể co lại. Vì vậy, so sánh P/E giữa các giai đoạn rất xa nhau mà không xét bối cảnh có thể gây hiểu lầm.
Quy trình xác định khoảng P/E hợp lý
- Chuẩn hóa lợi nhuận: loại hoặc tách riêng lợi nhuận từ bán tài sản, hoàn nhập dự phòng và khoản thu không lặp lại.
- Chọn nhóm so sánh: ưu tiên doanh nghiệp cùng ngành, mô hình, quy mô và thị trường hoạt động.
- Đánh giá tăng trưởng: xem doanh thu, lợi nhuận, biên lợi nhuận và khả năng tái đầu tư trong các năm tới.
- Đánh giá rủi ro: kiểm tra nợ, dòng tiền, quản trị, tính chu kỳ và độ tập trung khách hàng.
- So với lịch sử: xem P/E hiện tại nằm ở đâu trong vùng định giá nhiều năm của chính doanh nghiệp.
- Lập kịch bản: sử dụng EPS thận trọng, cơ sở và tích cực; áp mức P/E khác nhau để tạo vùng giá thay vì một điểm giá duy nhất.
Ví dụ minh họa
Doanh nghiệp B có EPS dự phóng 4.000 đồng. Nhóm doanh nghiệp tương đồng giao dịch trong khoảng 8–12 lần, nhưng B có tăng trưởng tốt hơn trung vị và nợ thấp. Nhà đầu tư có thể xem xét vùng P/E 10–12 lần cho kịch bản cơ sở, tương ứng vùng giá tham khảo 40.000–48.000 đồng. Đây chỉ là minh họa phương pháp; khoảng phù hợp cần thay đổi nếu dự báo EPS, lãi suất hoặc rủi ro kinh doanh thay đổi.
Khi nào P/E dễ gây sai lệch?
- Doanh nghiệp lỗ khiến P/E không có ý nghĩa kinh tế thông thường.
- Lợi nhuận ở đỉnh chu kỳ làm P/E thấp giả tạo; khi lợi nhuận giảm, P/E có thể tăng mạnh.
- Khoản thu nhập một lần làm EPS tăng nhưng không thể lặp lại.
- Doanh nghiệp phát hành thêm hoặc mua cổ phiếu quỹ làm thay đổi số cổ phiếu bình quân.
- Chính sách kế toán khác nhau làm lợi nhuận giữa các doanh nghiệp kém tương đồng.
Câu hỏi thường gặp
P/E thấp có phải cổ phiếu đang rẻ?
Không nhất thiết. P/E thấp có thể phản ánh tăng trưởng thấp, rủi ro cao hoặc lợi nhuận đang ở mức không bền vững. Cần tìm nguyên nhân trước khi kết luận.
P/E âm có dùng được không?
Khi lợi nhuận âm, P/E thường không có ý nghĩa. Có thể xem P/S, P/B hoặc phương pháp dòng tiền nếu phù hợp, nhưng mỗi phương pháp đều có giới hạn.
Nên dùng P/E ngành hay P/E lịch sử?
Nên dùng cả hai. P/E ngành cho góc nhìn tương đối ở cùng thời điểm, còn P/E lịch sử cho biết thị trường từng định giá doanh nghiệp như thế nào trong các điều kiện khác nhau.
Miễn trừ trách nhiệm
Nội dung được cung cấp nhằm mục đích giáo dục và tham khảo, không phải là khuyến nghị mua, bán hoặc nắm giữ bất kỳ chứng khoán nào. Nhà đầu tư cần tự đánh giá mục tiêu, tình hình tài chính, kinh nghiệm và khả năng chịu rủi ro trước khi ra quyết định.