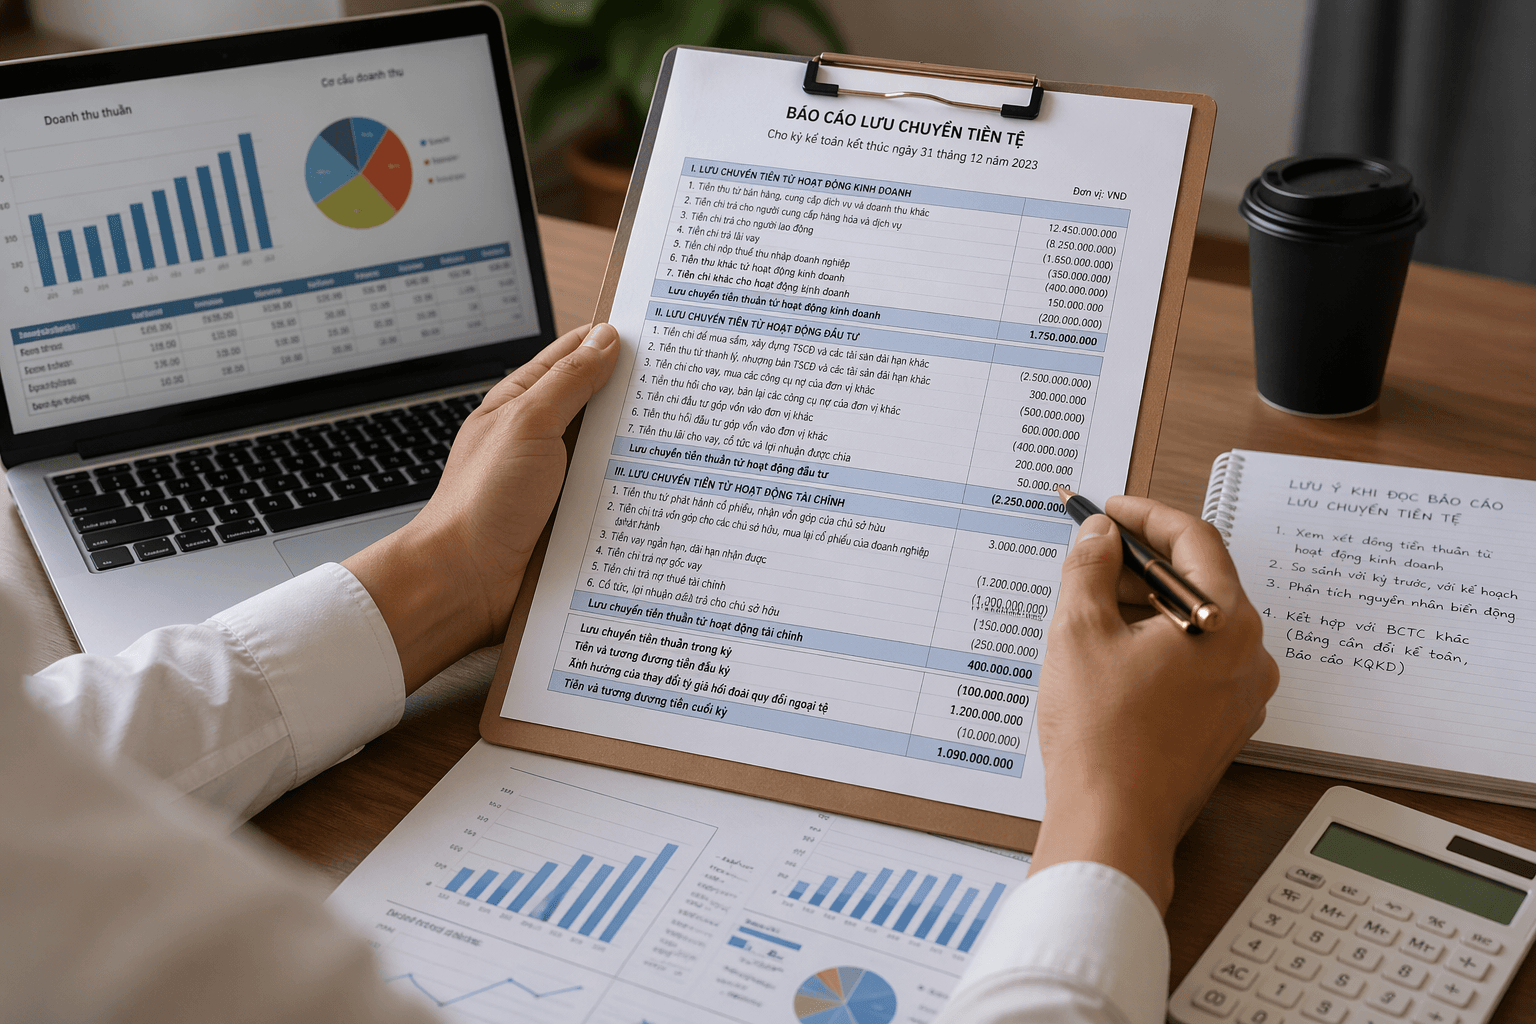
1. 현금흐름표란 무엇인가?
현금흐름표는 한 영업 주기 동안 기업이 수취한 현금과 지출한 현금을 나타내는 재무제표이다.
우선, 재무제표는 발생주의 회계와 현금주의 회계라는 두 가지 회계 원칙을 적용한다는 점을 이해해야 한다.
1.1. 발생주의 회계 (Accrual basis)
실제 현금의 수취·지출 시점을 기준으로 하지 않고, 수익과 비용이 발생한 시점에 이를 인식한다.
손익계산서에 적용된다.
1.2. 현금주의 회계 (Cash basis)
수익과 비용은 거래 발생 시점과 무관하게 실제로 현금을 수취하거나 지출한 시점에 인식된다. 현금흐름표에 적용된다.
1.3. 예시
A기업이 한 묶음의 상품을 판매하였고, 해당 상품의 가치는 1억 동이다. 고객은 7천만 동을 즉시 지급하고 3천만 동은 나중에 결제할 예정이다. 이때 손익계산서(KQHĐKD)에는 수익 1억 동이 인식된다. 현금흐름표(LCTT)에는 7천만 동이 인식된다.
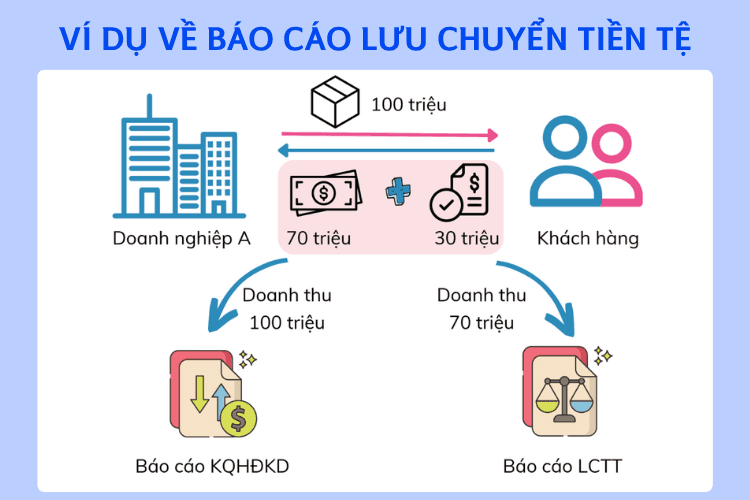
현금흐름표 예시 그림
2. 현금흐름표의 구성 요소
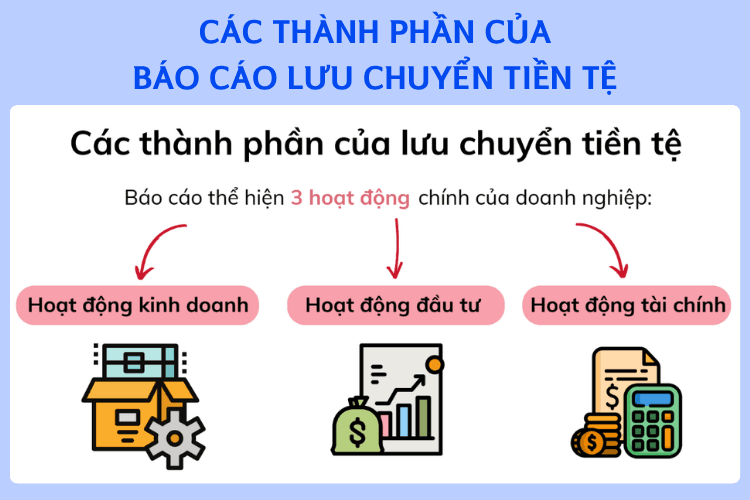
현금흐름표의 구성 요소 그림
2.1. 영업활동으로 인한 현금흐름
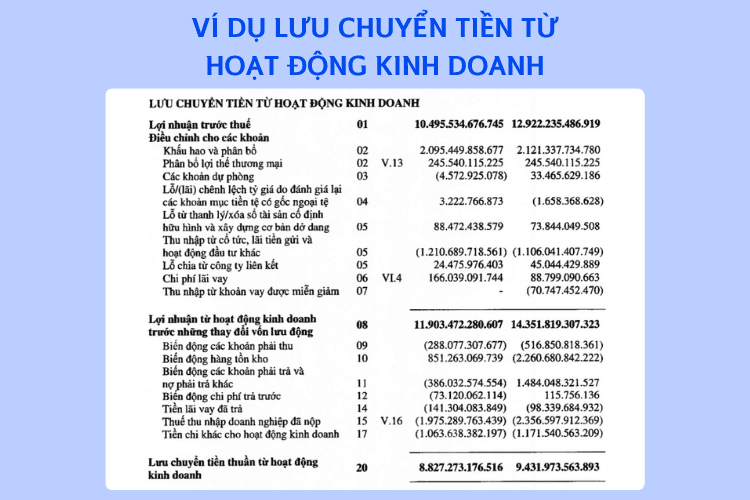
영업활동으로 인한 현금흐름 예시 그림
기업의 핵심 영업활동에서 직접 발생하는 현금흐름이다.
영업활동으로 인한 순현금흐름은 법인세비용차감전순이익에서 감가상각비, 각종 충당금 등의 조정 항목을 가산·차감하여 산출된다. 그중 감가상각비가 통상 큰 비중을 차지한다.
감가상각은 자산의 총 사용 기간을 기준으로 추정한 자산의 가치 감소 비용이다. 감가상각은 추정된 비용이며 기업의 현금이 유출되지 않으므로, 영업활동 현금흐름을 계산할 때 감가상각비는 다시 가산된다.
조정 후에는 매출채권, 재고자산, 매입채무 등의 변동액을 계속하여 가산·차감한다.
재고자산: 생산 및 영업 과정에 사용되는 재화이다.
재고자산의 증가는 회사가 재고자산을 확보하기 위해 현금을 지출했음을 나타낸다.
재고자산의 감소는 회사가 재고자산을 판매하여 현금을 수취했음을 나타낸다.
매출채권: 고객이 제품/서비스를 구매하였으나 아직 기업에 결제하지 않은 금액이다. 매출채권의 감소는 기업이 고객으로부터 현금을 수취했음을 나타낸다.
반대로 매출채권이 증가한다면 이는 기업이 현금을 회수하지 못했음을 의미한다.
매입채무: 기업이 공급업체로부터 재화/서비스를 매입하였으나 아직 대금을 지급하지 않은 금액이다. 매입채무의 감소는 기업이 채무를 상환하기 위해 현금을 지출했음을 나타낸다. 매입채무의 증가는 기업이 공급업체의 자금을 활용하고 있음을 나타낸다.
2.2. 투자활동으로 인한 현금흐름
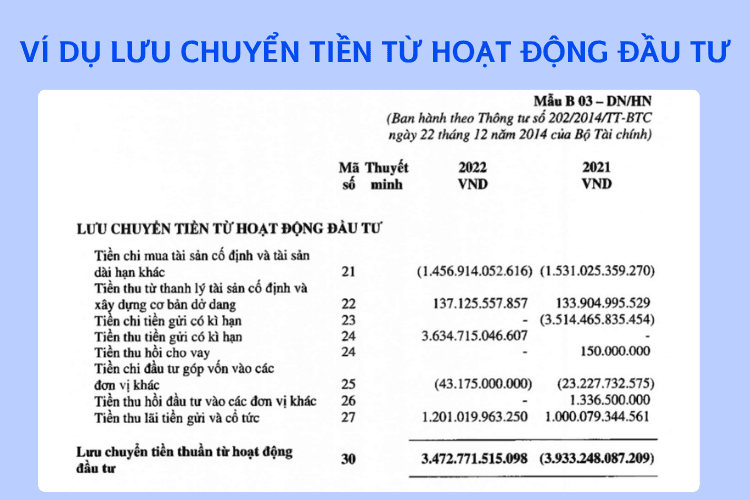
투자활동으로 인한 현금흐름 예시 그림
고정자산(생산 공장 또는 설비 등)의 개선 및 유지와 같은 자산 투자 지출, 그리고 기업의 고정자산 및 투자자산 처분으로부터 수취한 금액을 포함하는 현금흐름이다.
투자활동으로 인한 현금흐름은 투자자가 기업의 투자활동 및 자산 매각 상황을 파악할 수 있게 해준다.
자본적 지출: 자본적 지출은 고정자산(산업용 건물 또는 설비 등)을 취득, 개선 및 유지하기 위한 투자 지출액이다.
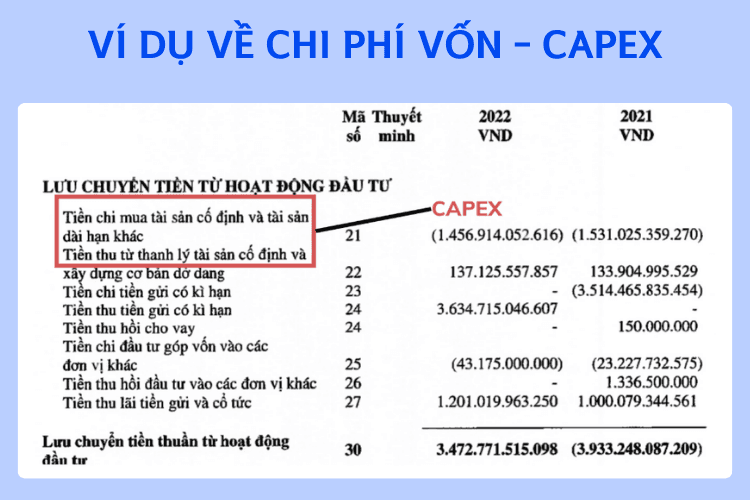
자본적 지출 - CAPEX 예시 그림
예시: 위 보고서상 기업의 2022년 Capex는 13억 1,900만 동(14억 5,600만 동 - 1억 3,700만 동)이다.
2.3. 재무활동으로 인한 현금흐름
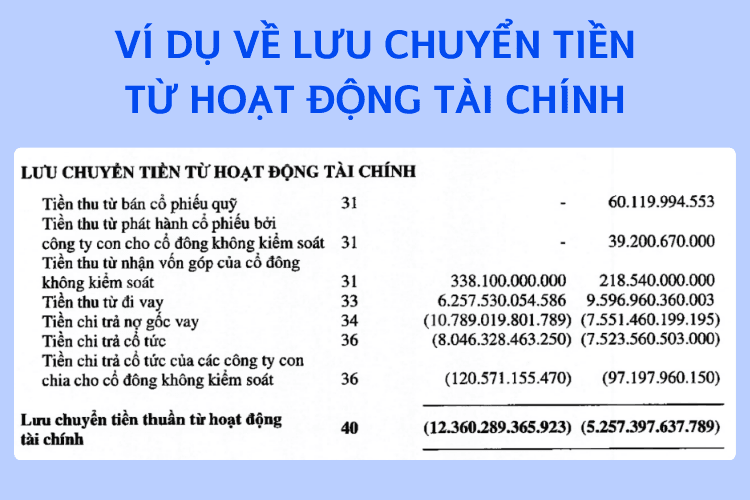
재무활동으로 인한 현금흐름 예시 그림
기업의 자본 조달과 관련된 현금흐름으로 다음을 포함한다:
- 자기자본으로부터의 현금흐름: 주식 발행/자기주식 취득 및 배당금 지급으로 인한 현금 수취/지출.
- 차입금으로부터의 현금흐름: 차입/상환으로 인한 현금 수취/지출.
당해 연도 순현금흐름은 영업활동, 투자활동 및 재무활동의 현금흐름을 합산하여 계산한다
| 기말 현금 및 현금성자산 = 당기 순현금흐름 + 기초 현금 및 현금성자산 + 환율 변동 효과 |
3. 현금흐름표를 읽을 때 유의할 점
3.1. 영업활동으로 인한 순현금흐름이 음수인 경우
영업활동으로 인한 순현금흐름이 음수라는 것은 기업이 영업 과정에서 현금을 회수하지 못했으며, 나아가 기업의 현금 보유액이 감소하기까지 했음을 나타낸다.
그러나 모든 경우가 우려스러운 것은 아니다. 확장 국면에서 기업은 재고를 추가로 매입하거나 선구매 후결제 정책을 통해 매출을 촉진(매출채권 증가)해야 하는 경우가 있으며, 이는 영업 현금흐름의 마이너스를 초래한다. 다만 이러한 상황이 장기간 지속된다면 경고 신호이다. 이때 기업은 추가 차입을 하거나 자산 및 투자자산을 일부 처분하는 방식으로 영업활동에 필요한 자금을 보충해야 한다.
3.2. 영업활동 현금흐름이 자본적 지출을 충당하지 못하는 경우
영업활동 현금흐름이 자본적 지출보다 낮다는 것은 기업이 확장 투자활동에 필요한 충분한 현금을 창출하지 못하고 있음을 보여준다. 이때 기업은 차입 또는 증자를 통해 해당 투자를 조달해야 한다. 이는 외부 자금에 의존해야 하는 만큼 기업이 투자 및 성장에 있어 주도성이 떨어짐을 보여준다.
3.3. 자본적 지출(Capex)이 감가상각비보다 작은 경우
기업의 Capex가 감가상각비보다 작다는 것은 추가로 투자된 자산 규모가 총자산의 가치 감소 수준보다 낮음을 보여준다. 이는 회사가 규모를 축소하고 있다는 신호이다.
3.4. 배당금이 감소하거나 배당을 지급하지 않는 경우
배당을 폐지하거나 축소하는 것은 기업이 자금 보충이 필요할 때 적용하는 정책 중 하나이다. 이는 경영 실적이 부진할 때 또는 기업이 투자활동을 강화하기 위해 현금이 필요할 때 발생할 수 있다.
그러나 이러한 상황이 여러 해에 걸쳐 지속적으로 발생한다면 이는 경고 신호이다.
신한베트남증권(SSV)의 투자 지식이 투자자들이 손익계산서를 보다 명확히 이해하는 데 도움이 되었기를 바랍니다.
(!) 본 게시글은 정보 제공 목적으로만 작성된 것이며 투자 권유가 아닙니다. 독자는 재무적 의사결정을 내리기 전에 스스로 조사하거나 전문가의 조언을 참고해야 합니다.