FCFE, FCFF 모형을 이용한 기업가치평가란 무엇인가?
FCFE(Free Cash Flow to Equity) 모형은 주주에게 귀속되는 잉여현금흐름을 기반으로 기업가치를 평가하는 방법으로, 주식의 실질 가치를 산정하는 데 도움이 됩니다.
Intro
모든 기업이 DDM을 적용할 수 있을 만큼 배당을 꾸준히 지급하는 것은 아닙니다. 그러한 경우에는 주주가 실제로 수취할 수 있는 현금흐름에 초점을 맞추기 때문에 FCFE가 더 적합한 방법입니다. 이는 기업의 재무적 본질에 더 가까운 접근법이며, 특히 성장 중인 기업에 적합합니다.
빠른 요약
- FCFE는 투자와 부채 의무를 차감한 후 주주에게 남는 현금흐름입니다
- FCFF는 기업 전체(채권자와 주주 모두)에 귀속되는 현금흐름입니다
- FCFE는 Ke로 할인하고, FCFF는 WACC로 할인합니다
- FCFE는 주주 관점의 가치평가에 적합하고, FCFF는 기업 전체의 가치평가에 적합합니다
- 가치는 미래 현금흐름을 할인하여 산정합니다(고든 성장모형을 사용할 수 있습니다)
1. FCFF란 무엇인가?
잉여현금흐름은 영업활동에서 창출되어 채권자와
기업 소유주에게 귀속되는 현금흐름으로, 미래 활동을 위한 비용과 투자(추가 설비 구입, 공장 확장 등)를
차감한 후의 금액입니다.
1.1 FCFF 계산 공식
FCFF = 영업활동으로부터의 현금흐름 + [이자비용 x (1 - 법인소득세(TNDN)] – 자본적지출
여기서:
- 영업활동으로부터의 현금흐름 = 세후이익 + 감가상각비 - 운전자본(Working capital)의 변동
- 이자비용은 손익계산서에 표시됩니다
- 2023년 베트남의 현행 법인소득세율은 20%입니다(일반 기업에 적용)
- 자본적지출(CAPEX)은 현금흐름표상의 항목으로, 구체적으로는 “고정자산의 취득 및 건설을 위해 지출한 현금” 항목입니다
1.2. 기업 잉여현금흐름(FCFF)의 의미
투자자가 현금흐름할인법을 통해 기업의 가치를 산정하는 데 도움이 됩니다.
FCFF를 산정하는 것은 기업이 재무정책을 적절히 조정하는 데에도 도움이 됩니다:
- FCFF < 0
영업활동에서 창출된 현금흐름이 투자활동을 수행하기에 충분하지 않음을 나타냅니다. 따라서
기업은 신규 자본(차입금 또는 지분)을 추가로 조달하거나 기업의 투자를 축소해야 합니다.
- FCFF > 0
창출된 현금흐름이 투자에 충분하고 여유분까지 있음을 나타냅니다. 따라서 기업은 부채를
상환하거나 배당금 지급 수준을 높이거나 자기주식 매입을 실행할 수 있습니다.
1.3 FCFF의 활용 - FCFF 현금흐름 할인
투자자는 순현금흐름(FCFF)을 가중평균자본비용(WACC)으로 할인하여 다음 공식으로 기업가치를 추정할 수 있습니다:
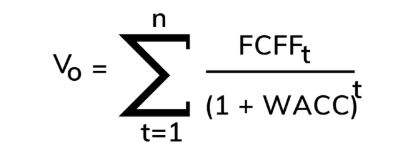
여기서:
- V: 기업가치(채권자와 소유주의 가치를 포함)
- FCFF: 기업의 순현금흐름
- WACC: 기업의 가중평균자본비용(자본비용 편 참조)
- n: 예측 연수
경우 1: 기업의 순현금흐름 FCFF가 (g)의 속도로 안정적으로 성장하는 경우. 가정: g < WACC. 이때 기업가치는 다음과 같이 계산됩니다:
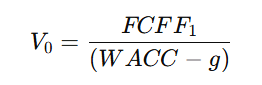
여기서 FCFF₁: 1년 후 기업의 현금흐름(FCFF)
경우 2: 기업의 순현금흐름 FCFF가 불안정하게 성장하는 경우
가정: 기업의 순현금흐름 FCFF가 기간별로 상이한 성장률을 갖습니다.
1단계는 제1년부터 제k년까지로, g의 속도로 성장합니다.
2단계는 제(k + 1)년부터로, g’의 속도로 안정적으로 성장합니다. (g 및 g’ < WACC).
이때 기업가치(V₀)는 다음과 같이 계산됩니다:
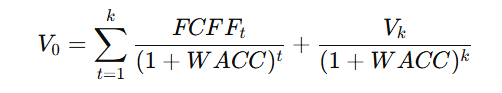
여기서:
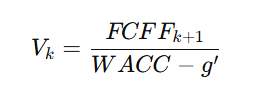
기업가치(Vo)를 산정한 후, 자기자본에 귀속되는 기업가치는 다음과 같이 산정합니다:
VE=V0−VD
여기서: V : 채권자로부터 차입한 부채의 가치
따라서 순현금흐름할인법(FCFF)에 따라 평가된 주가는 다음과 같이 계산됩니다:
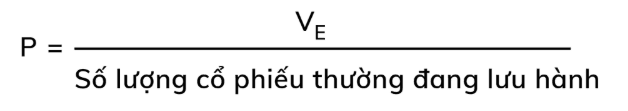
2. FCFE란 무엇인가?
자기자본 순현금흐름 FCFE는 채권자에게 이자와 차입원금을 상환하고, 신규 투자비용을 지출하며, 운전자본 소요의 변동을 반영한 후 기업 소유주에게 분배되는 영업활동 현금흐름의 총액입니다.
2.1 FCFE 계산 공식
자기자본 순현금흐름 할인법(FCFE)은 FCFF 방법과 동일한 장점을 갖습니다. 다만 이 방법은 특히 낮은 배당지급 정책을 실행하는 기업에 대해 더 정확한 결과를 제공합니다.
-
방법 1
FCFE = 순이익(NI) – 고정자산에 대한 신규 투자지출 + 감가상각비 – 운전자본 변동 + (신규 차입 – 기존 원금 상환)
-
방법 2
FCFE = (EBIT – 이자비용) x (1 – 법인소득세율) – 고정자산에 대한 신규 투자지출 + 감가상각비 – 운전자본 변동 +
(신규 차입 – 기존 원금 상환)
소유주에게 귀속되는 기업가치는 자기자본 순현금흐름(FCFE)을 기업의 자기자본비용으로 할인하여 계산합니다. 일반 공식은 다음과 같습니다:
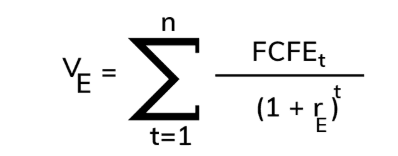
여기서:
- V: 자기자본에 귀속되는 기업가치
- FCFEₜ: t년도 기업의 자기자본 순현금흐름
- rₑ: 기업의 자기자본비용
경우 1:
기업의 자기자본 순현금흐름(FCFE)이 (g)의 속도로 안정적으로 성장하는 경우:
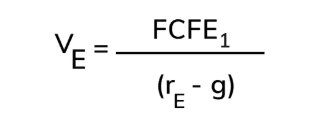
경우 2:
기업의 자기자본 순현금흐름(FCFE)이 불안정하게 성장하는 경우.
가정: 기업의 순현금흐름 FCFE가 기간별로 상이한 성장률을 갖습니다.
- 1단계: 제1년부터 제k년까지, g의 속도로 성장
- 2단계: 제(k + 1)년부터, g’의 속도로 안정적으로 성장
- 조건: g 및 g’ < rₑ
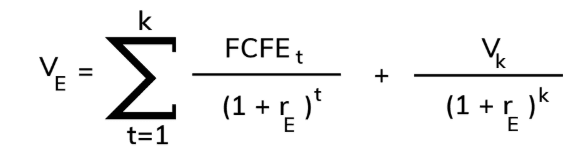
여기서 Vₖ는 다음과 같이 계산됩니다:
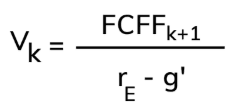
따라서 자기자본 순현금흐름 할인법(FCFE)에 따라 평가된 주가는 다음과 같이 계산됩니다:
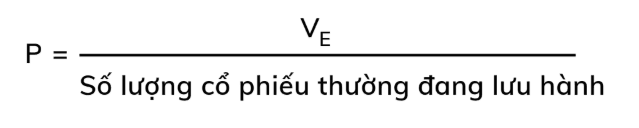
2.2 FCFE 모형의 한계
- 예측에 크게 의존함
- 차입금 변동에 민감함
- CAPEX가 정확하지 않으면 오차가 발생하기 쉬움
- 경기순환형 기업에는 적용하기 어려움
맺음말
FCFE는 기업이 안정적인 배당정책을 갖고 있지 않을 때 강력한 가치평가 방법입니다. 현금흐름의 본질과 가정을 정확히 이해하는 것이 가치평가의 정확도를 높이는 데 도움이 됩니다.
Shinhan의 투자 지식이 투자자 여러분께서 손익계산서를 더 잘 이해하는 데 도움이 되었기를 바랍니다
(!) 본 게시글은 정보 제공 목적일 뿐이며 투자 권유가 아닙니다. 독자는 재무적 의사결정을 내리기 전에 스스로 조사하거나 전문가의 자문을 참고하시기 바랍니다.