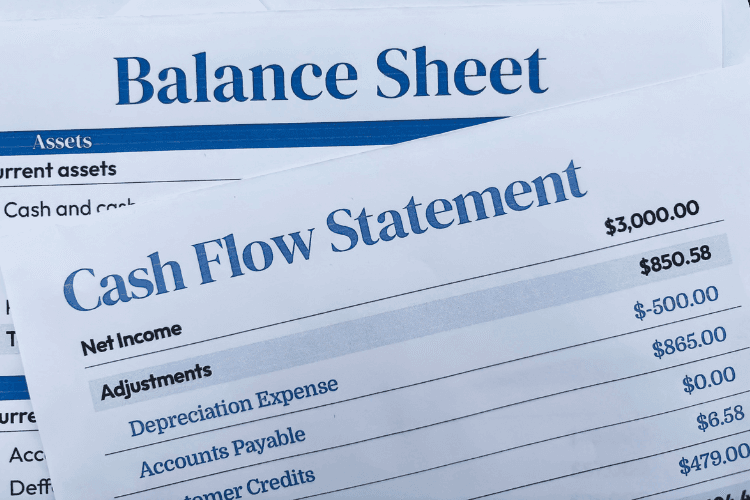
재무제표는 기업의 경영 현황을 종합적으로 평가하는 데 도움이 되는 중요한 데이터 원천입니다. 그러나 모든 사람이 이러한 보고서를 읽고 그 정보를 효과적으로 활용하는 방법을 명확히 이해하고 있는 것은 아닙니다.
빠른 요약
- 재무제표는 기업의 자산, 부채, 매출 및 현금흐름에 관한 정보를 제공합니다
- 재무상태표, 손익계산서, 현금흐름표, 주석의 4개 주요 부분으로 구성됩니다
- 재무 건전성과 성장 잠재력을 평가하는 데 도움이 됩니다
- 분석 및 투자 의사결정에서 중요한 도구입니다
재무제표란 무엇인가?
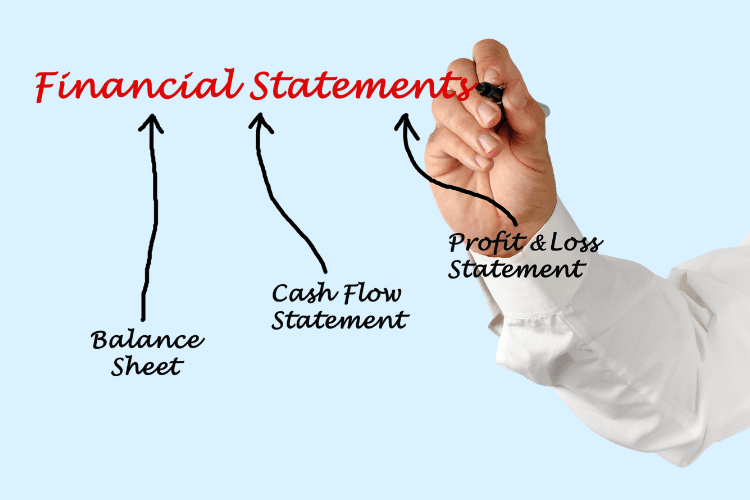
재무제표란 무엇이며 기업 분석에서의 역할
재무제표(BCTC)는 일정 기간의 재무 상황과 경영 성과에 관한 정보를 제공하기 위해 기업이 작성하는 보고서 체계입니다.
이러한 보고서는 통상 투자자, 은행 및 애널리스트가 기업의 경영 효율성과 재무 안정성 수준을 평가하기 위해 사용합니다.
재무제표는 무엇으로 구성되는가?
1. 재무상태표
특정 시점에서 기업의 자산 및 자본 원천 상황을 전반적으로 나타냅니다.
| 기본 공식: 총자산 = 부채 + 자기자본 |
주요 구성 요소:
a. 자산
- 유동자산: 현금, 재고자산, 매출채권(기간 < 1년)
- 비유동자산: 고정자산, 장기투자
b. 부채
- 유동부채
- 비유동부채
c. 자기자본
- 출자자본
- 이익잉여금
- 각종 적립금
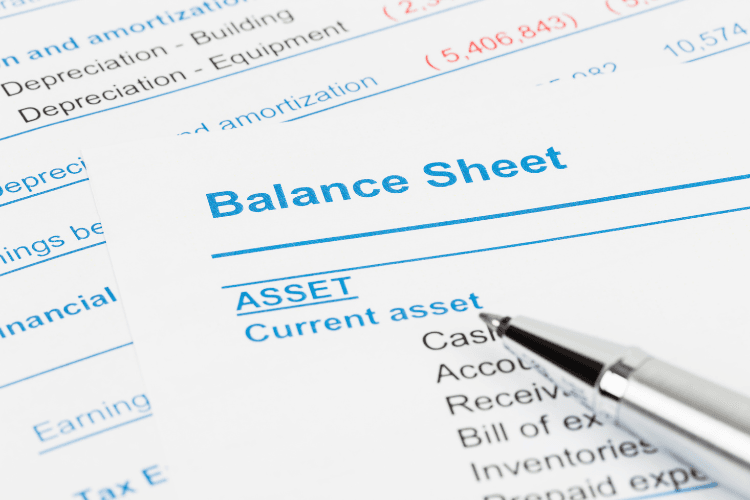
자산·부채·자본 재무상태표
2. 손익계산서
한 기간(분기 또는 연간) 동안 기업의 매출, 비용 및 이익을 나타냅니다.
기본 공식:
이익 = 매출 – 비용
주요 구성 요소:
- 매출
- 주요 영업활동으로부터의 매출
- 금융수익
- 비용
- 매출원가
- 판매비
- 관리비
- 금융비용
- 기타수익: 비경상적 수익
3. 현금흐름표
기업의 현금 유출·유입을 반영하여 실제 현금 창출 능력을 평가하는 데 도움이 됩니다.
3개 현금흐름 그룹으로 구성:
| 1. 영업활동으로 인한 현금흐름 | 2. 투자활동으로 인한 현금흐름 | 3. 재무활동으로 인한 현금흐름 |
| 핵심 활동으로부터의 현금 수입·지출 | 자산 매매, 장기투자와 관련된 사항 | 차입, 부채 상환, 배당 지급 포함 |
4. 재무제표 주석
위 3개 보고서의 수치를 상세히 설명하는 부분입니다.
주요 내용:
- 기업 활동의 특성
- 적용된 회계 정책
- 각 항목에 대한 상세 설명
- 중요한 추가 정보
재무제표를 읽을 때 파악하고 적용하는 방법
- 재무상태표에서 시작 → 기업이 자산과 자본 구조 면에서 “건강한지” 확인
- 손익계산서 확인 → 기업이 지속가능한 이익을 창출하고 있는지 확인
- 현금흐름표와 대조 → 이익에 실제 현금흐름이 수반되는지 확인
- 주석 읽기 → 수치의 본질을 명확히 이해하여 오해 방지
4. 유의사항 및 흔한 오류
- 이익만 보고 현금흐름을 간과하는 것
- 여러 기간을 비교하지 않는 것
- 주석을 읽지 않는 것
- 단 1개의 보고서만으로 기업을 평가하는 것
재무제표를 올바르게 이해하고 읽는 것은 분석의 질을 높이고 투자 위험을 제한하는 데 도움이 됩니다.
(!) 본 게시글은 지식 제공을 목적으로 하며, 투자 권유가 아닙니다.